Qué hacer ahora, en tres pasos
Primero, avise de inmediato a su banco o emisor por su canal de bloqueo y pida el comprobante. Segundo, presente el reclamo por las operaciones que no reconoce. Tercero, haga la denuncia ante la Fiscalía, Carabineros, la PDI o un tribunal con competencia penal, y entregue al banco el respaldo de esa denuncia.
Ese orden no es una recomendación nuestra: sale de la Ley 20.009, que regula qué pasa cuando hay un fraude con tarjetas o transferencias electrónicas. Cada paso tiene su plazo, y conviene conocerlos antes de que corran.
El aviso: lo que cambia desde ese minuto
El artículo 2 de la ley obliga al emisor a tener canales gratuitos, disponibles todos los días y a toda hora, para recibir el aviso de fraude. En el mismo acto debe entregarle un número o código de seguimiento con la fecha y hora, y bloquear el medio de pago.
Guarde ese código. Marca un antes y un después: según el artículo 3, las operaciones realizadas después del aviso son responsabilidad del emisor, y las cláusulas del contrato que le pongan a usted la carga de probar esas operaciones no producen efecto.
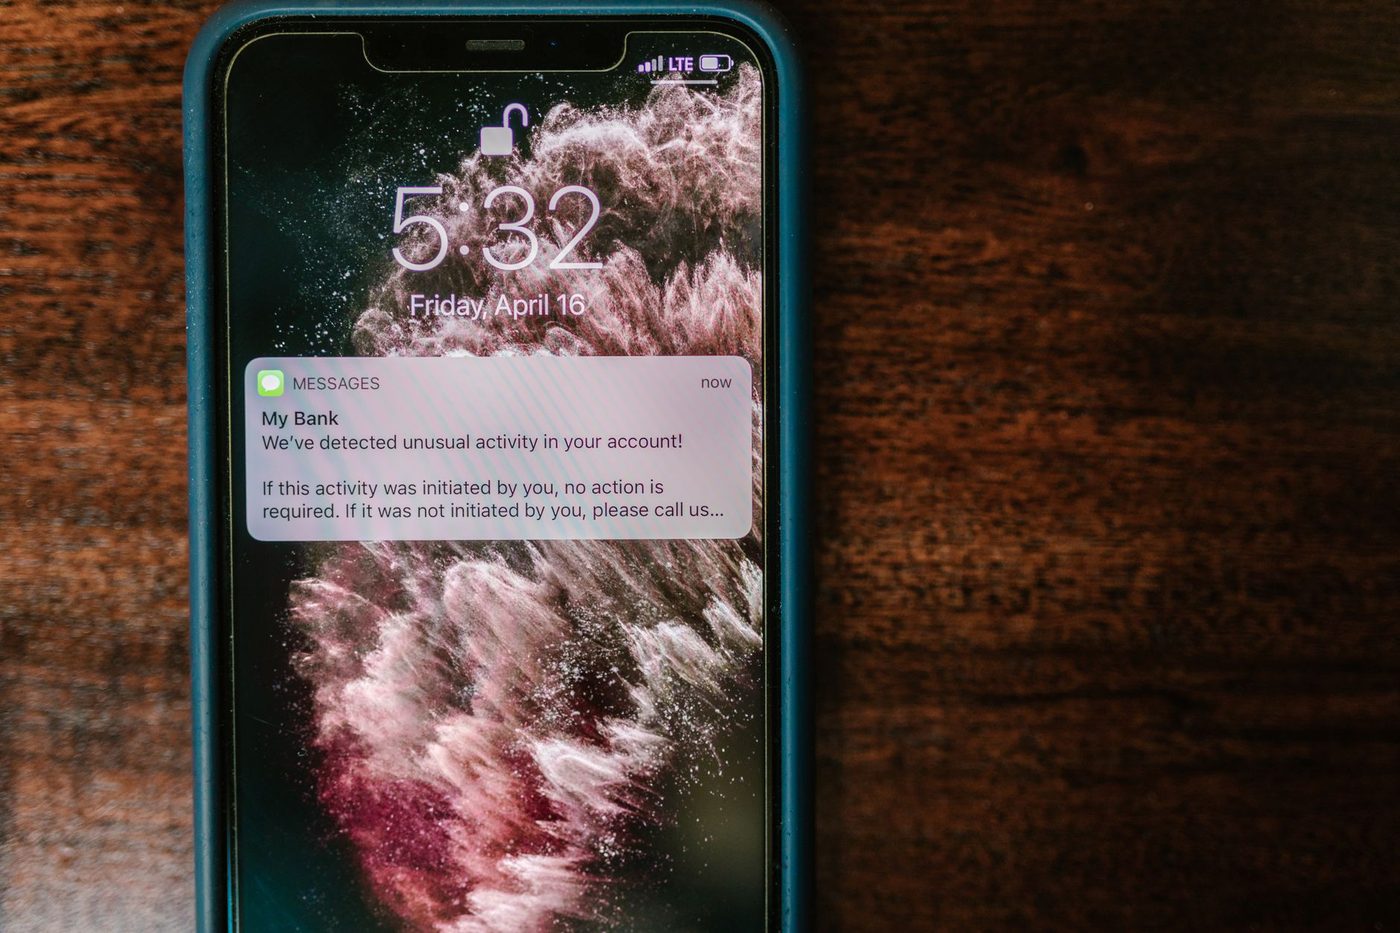
Si mientras lee esto todavía no ha avisado, deténgase y hágalo. Cada minuto sin aviso es un minuto en que la cuenta sigue abierta.
El reclamo y la denuncia: los plazos que corren
Por las operaciones anteriores al aviso, el artículo 4 le da treinta días hábiles desde el aviso para reclamar las que usted no autorizó. El reclamo puede incluir operaciones de los sesenta días corridos anteriores. El banco puede pedirle una declaración jurada simple con el monto, la fecha, el producto y el medio del fraude.
Aquí está el punto que más personas pasan por alto: para la restitución, la ley exige que usted denuncie el delito y entregue al emisor un respaldo de esa denuncia. Si pasan treinta días corridos desde el reclamo sin que entregue ese respaldo, la ley entiende que usted se retractó.
La denuncia no necesita abogado. Lo que sí conviene es hacerla con los antecedentes ordenados. Sobre cuándo basta la denuncia y cuándo conviene una querella, revise Denuncia o querella por un delito informático.
- Capturas del mensaje o correo falso, con el número o la dirección de origen.
- La dirección del sitio falso, si todavía la tiene.
- Las cartolas o comprobantes de las operaciones desconocidas.
- El código del aviso de bloqueo y la fecha y hora del reclamo.
¿Quién tiene que probar qué?
Si usted desconoce haber autorizado una operación, el artículo 4 dice que corresponde al emisor probar que sí fue autorizada y que está registrada a su nombre. Y agrega que el solo registro de la operación no basta, necesariamente, para demostrar que usted la autorizó ni que actuó con culpa.
Dentro de un umbral que fija un reglamento, el banco debe cancelar los cargos o restituir los fondos en diez días hábiles desde el reclamo, o quince si se trata de giros en cajeros o avances en efectivo. Por lo que exceda ese umbral tiene un plazo adicional para resolver.
Si el emisor reúne antecedentes de dolo o culpa grave de su parte, puede suspender la restitución y llevar el asunto al juez de policía local. Ahí se discute el caso con prueba de ambos lados.
Lo que puede jugar en su contra
El artículo 5 ter enumera casos en que se presume dolo o culpa grave del usuario. Dos son especialmente relevantes en el phishing: que el usuario haya reconocido expresamente entregar sus claves a terceros a sabiendas de que podían usarse para transacciones, y que la operación se haya hecho con autenticación reforzada que incluya un factor biométrico, como la huella o el rostro.
Una presunción admite discusión, pero obliga a explicar bien los hechos. Por eso importa cómo describe lo ocurrido desde el primer reclamo. No es lo mismo entregar una clave sabiendo para qué se usaría que ingresarla en un sitio que imitaba a su banco.
Escriba su relato una sola vez, con calma y en orden cronológico, y use ese mismo texto en el reclamo y en la denuncia. Las versiones contradictorias son el mejor argumento de la otra parte.
En un fraude por link falso, el orden importa tanto como la rapidez: aviso, reclamo, denuncia y respaldo. Si el monto es significativo o el banco suspendió la restitución, una Evaluación Estratégica del Caso, confidencial, le permite ordenar la prueba antes de que se discuta su conducta.
Preguntas frecuentes
¿El banco está obligado a devolverme la plata si caí en un phishing?+
La Ley 20.009 obliga al emisor a cancelar los cargos o restituir los fondos dentro de ciertos plazos y hasta un umbral, siempre que usted haya avisado, reclamado y entregado el respaldo de la denuncia. Pero el emisor puede suspender la restitución si tiene antecedentes de dolo o culpa grave, y entonces resuelve el juez de policía local. Nadie puede asegurarle el resultado de antemano: depende de los hechos y de cómo se acrediten. Lo que sí está en sus manos es cumplir cada paso a tiempo.
¿Cuánto tiempo tengo para reclamar?+
Treinta días hábiles desde el aviso de fraude al emisor, según el artículo 4. El reclamo puede abarcar operaciones de los sesenta días corridos anteriores a ese aviso. Además, debe entregar al banco el respaldo de la denuncia: si pasan treinta días corridos desde el reclamo sin hacerlo, la ley entiende que usted se retractó. Los días hábiles de esta ley no incluyen sábados, domingos ni festivos. Si los plazos ya están corriendo, priorice el aviso, el reclamo y la denuncia en ese orden.
¿El que me estafó comete un delito?+
Manipular un sistema informático para obtener un beneficio económico causando perjuicio a otro es fraude informático, tipificado en el artículo 7 de la Ley 21.459, con penas que aumentan según el monto del perjuicio. La investigación la dirige la Fiscalía a partir de la denuncia. Que el delito exista no significa que el responsable sea identificado ni que los fondos se recuperen por esa vía: por eso el camino civil ante su banco y el camino penal corren en paralelo y conviene no descuidar ninguno.
Donde comprobarlo
Este articulo se apoya unicamente en fuentes oficiales. Si quiere ir al texto original:
Este articulo fue preparado por HM Legal a partir de fuentes oficiales, pero es informacion general y no constituye asesoria legal para un caso concreto. HM Legal es un estudio juridico privado y no tiene relacion con la Policia de Investigaciones, el Ministerio Publico ni la Agencia Nacional de Ciberseguridad.